Caputo apuesta al crédito PyME en medio de críticas políticas
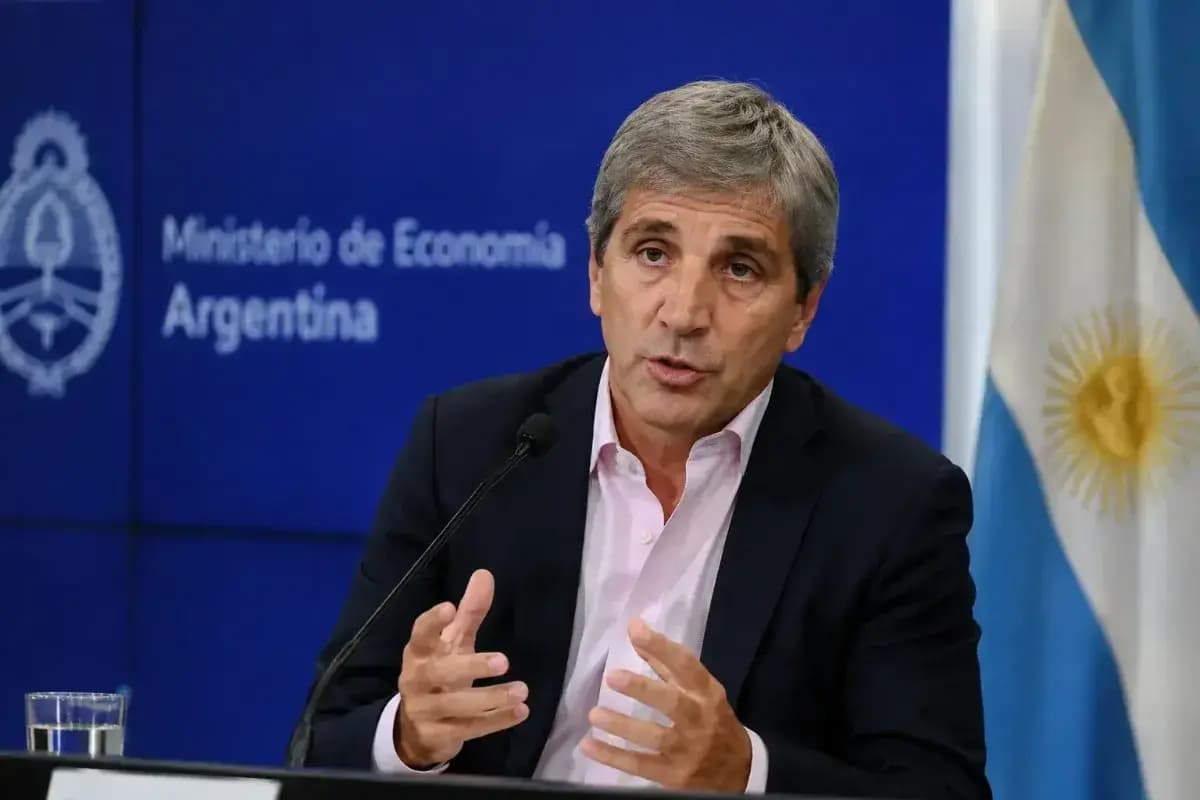
El ministro de Economía Luis Caputo anunció nuevas medidas de crédito para pequeñas y medianas empresas, en un movimiento que combinó la propuesta de política industrial con críticas directas a la gestión peronista anterior. El anuncio marca un punto de quiebre en la estrategia comunicacional del Gobierno respecto del sector empresarial más vulnerable de la industria argentina.
Las PyMEs —columna vertebral del tejido productivo nacional— han enfrentado en los últimos años una progresiva restricción del acceso al crédito, tanto por cambios regulatorios como por la volatilidad macroeconómica. Con esta medida, la administración busca dirimir parte de esas limitaciones mediante líneas de financiamiento específicamente diseñadas para empresas de menor escala.
Un diagnóstico de ruptura con el modelo anterior
El cuestionamiento de Caputo al peronismo no fue incidental. Desde la perspectiva del Ejecutivo, la gestión anterior dejó al sector industrial —y particularmente a las PyMEs— en una situación de deterioro estructural: acceso limitado al crédito, inflación de costos, falta de previsibilidad en políticas de inversión y una carga impositiva que las empresas reclaman como insostenible.
Esta lectura tiene eco en la industria. Los empresarios PyME han manifestado históricamente que las políticas de los gobiernos peronistas tendieron a favorecer grandes corporaciones y al sector público en detrimento de la pequeña y mediana empresa privada. El reclamo de acceso al crédito, en particular, ha sido una constante en las agendas de cámaras como ACME, APYMRA y la Confederación Argentina de la Mediana Empresa.
Crédito como herramienta de política industrial
Las medidas de financiamiento anunciadas por Caputo responden a una lógica que trasciende lo meramente electoral. Para el sector industrial, el crédito es una palanca fundamental para:
• Modernización de plantas y equipos: Las PyMEs acumulan rezagos tecnológicos que las hacen menos competitivas en mercados exportadores.
• Capital de trabajo: Acceso a flujo de caja para mantener operaciones durante ciclos económicos volátiles.
• Inversión en empleo: Contratación y entrenamiento de personal, que depende de la solidez financiera de la empresa.
• Acceso a cadenas de valor: Las PyMEs integradas en cadenas industriales requieren financiamiento para cumplir compromisos con proveedores globales.
En este sentido, la decisión de priorizar líneas de crédito para PyMEs es coherente con un modelo de recuperación industrial que apueste por la descentralización productiva y la diversificación territorial de la inversión.
El contexto actual del crédito industrial
Argentina ha experimentado ciclos profundos de restricción crediticia. Entre 2019 y 2022, el volumen de crédito industrial se contrajo significativamente, afectando con particular dureza a las empresas de menor tamaño, que carecen del acceso a mercados de capitales o de fondeos externos que sí tienen las grandes corporaciones.
Las tasas de interés para créditos PyME han oscilado en rangos que van desde 60% hasta 120% anual en moneda local, según reportes de entidades financieras. Estos niveles hacen que el crédito sea inviable para muchos emprendimientos, generando un círculo vicioso: sin financiamiento, las empresas no invierten; sin inversión, no crecen; sin crecimiento, no generan empleo ni exportaciones.
Qué significa para los empresarios y trabajadores
Desde la óptica del empresario PyME, las medidas de Caputo representan —al menos en intención— una apertura en la oferta de crédito que puede traducirse en oportunidades de inversión. Sin embargo, la historia reciente en Argentina muestra que el anuncio de líneas crediticias no siempre se traduce en acceso efectivo. Los bancos suelen imponer requisitos de garantía, ratios de rentabilidad y requisitos de documentación que muchas PyMEs no pueden cumplir.
Para los trabajadores, el impacto es indirecto pero relevante: si las PyMEs logran acceso a crédito, pueden invertir en modernización y expansión, lo que potencialmente genera empleo. Históricamente, las pequeñas y medianas empresas son responsables de entre el 60% y 70% del empleo privado en Argentina, según datos de INDEC. Cualquier mejora en sus condiciones de financiamiento repercute en la empleabilidad.
El desafío de la implementación
La experiencia de programas anteriores de crédito PyME sugiere que el diseño institucional es crítico. Entre 2003 y 2015, líneas como las del Banco de Inversión y Comercio Exterior (BICE) o del Banco de la Nación Argentina (BNA) tuvieron desempeños desiguales: mientras algunas rondas de crédito lograron cobertura amplia, otras se concentraron en empresas de mayor tamaño o en sectores particulares.
La pregunta central es si las nuevas medidas anunciadas por Caputo incluirán mecanismos de acceso simplificado, tasas subsidiadas o garantías de Estado que hagan viable el crédito para empresas genuinamente pequeñas. Las PyMEs industriales operan con márgenes ajustados; un crédito a tasa de mercado puede no ser viable, aunque sea técnicamente ofrecido.
Perspectiva a corto plazo
En los próximos meses, el sector PyME estará atento a dos cuestiones: primero, el diseño específico de las líneas crediticias anunciadas —términos, tasas, plazo, requisitos de acceso—; segundo, la efectiva disponibilidad de fondos en el sistema. Las cámaras empresariales previsiblemente exigirán transparencia en los términos y seguimiento en la implementación. Sin claridad sobre estos aspectos, el anuncio corre riesgo de quedar en la retórica política sin impacto real en la inversión industrial.