Nuevo impulso crediticio para pequeñas y medianas empresas
El gobierno argentino implementa un conjunto de medidas de estímulo crediticio orientadas específicamente a facilitar el acceso al financiamiento de pequeñas y medianas empresas. La iniciativa responde a una demanda histórica del sector empresarial: ampliar las garantías disponibles para que las pymes puedan acceder a crédito en condiciones más accesibles y con menores restricciones operativas.
En el contexto actual de la economía argentina, donde el acceso al crédito sigue siendo uno de los principales cuellos de botella para la inversión y el crecimiento empresarial, estas medidas adquieren especial relevancia. Las pequeñas y medianas empresas son la columna vertebral del tejido industrial nacional, generando la mayor parte del empleo privado y representando el segmento más vulnerable a las restricciones crediticias que caracterizan los ciclos de ajuste macroeconómico.
Ampliación de garantías: qué busca el gobierno
La ampliación de garantías disponibles es el eje central de esta iniciativa. Históricalmente, las pymes han enfrentado dificultades para ofrecer respaldos suficientes que satisfagan los requisitos de los bancos comerciales. Esto ha generado un círculo vicioso: sin crédito, no pueden invertir; sin inversión, no generan los flujos de caja que las entidades financieras demandan como garantía.
Al expandir el portafolio de garantías disponibles, el gobierno intenta romper ese ciclo. Esto significa que empresas pequeñas y medianas, que hasta ahora quedaban fuera del sistema crediticio formal por no contar con bienes inmuebles o flujos de caja suficientemente consolidados, podrían acceder a líneas de crédito para capital de trabajo, inversión en equipamiento, o financiamiento de insumos.
Para las pymes, esta apertura crediticia representa una oportunidad concreta de expansión. Más allá de los debates sobre tasas de interés o plazos de devolución, lo que está en juego es el acceso mismo al crédito. Sin él, muchas empresas pequeñas ven limitada su capacidad de crecimiento, retención de personal calificado, y modernización tecnológica.
Impacto esperado en el tejido industrial
Las pymes representan el 99% de las empresas industriales argentinas y son responsables de aproximadamente el 70% del empleo privado. Su capacidad para acceder a financiamiento tiene efectos cascada en toda la cadena de valor: desde la adquisición de materias primas hasta la contratación de trabajadores y la inversión en infraestructura productiva.
Cuando el crédito se amplía, las pymes pueden acelerar ciclos de producción, modernizar equipamientos obsoletos, contratar personal especializado y explorar nuevos mercados. Todo esto genera externalidades positivas: más demanda de insumos para otras empresas, más empleo, mayor capacidad exportadora, y diversificación de la base productiva.
En contraposición, cuando el acceso crediticio se restringe —como ha sucedido en varios períodos recientes—, el efecto es paralizante. Las empresas que no pueden refinanciar deudas ven comprometida su operación; aquellas que no pueden invertir quedan rezagadas tecnológicamente; las que no pueden mantener plantillas competitivas pierden talento. Esto explica por qué las medidas de estímulo crediticio son tan esperadas por el sector empresarial.
Financiamiento empresarial y recuperación de la inversión privada
El acceso al crédito es directamente proporcional a los niveles de inversión privada que una economía puede sostener. Argentina ha mostrado, históricamente, una relación débil entre disponibilidad de crédito y formación de capital fijo. Esto contrasta con economías más desarrolladas, donde el crédito empresarial actúa como palanca de crecimiento sostenido.
La iniciativa del gobierno busca revertir esta dinámica al menos parcialmente. Al facilitar el acceso a financiamiento, se espera estimular inversiones en sectores clave de la industria: automotriz, metalúrgica, química, alimentos, textil y construcción, entre otros. Cada uno de estos rubros cuenta con pymes que actúan como proveedoras de servicios especializados o como productoras independientes.
Para los trabajadores, una mayor disponibilidad de crédito también tiene consecuencias directas: empresas que crecen contratan más personal, formalizan empleos precarios, y mejoran condiciones laborales. Esto es especialmente relevante en el contexto actual, donde la informalidad laboral sigue siendo alta y el desempleo mantiene presión sobre salarios.
Garantías y riesgo: equilibrio necesario
La expansión de garantías no significa eliminar los criterios de evaluación crediticia. Los bancos seguirán evaluando capacidad de pago, proyecciones de flujo de caja e historial empresarial. Lo que cambia es el abanico de instrumentos disponibles para que una pyme demuestre solvencia.
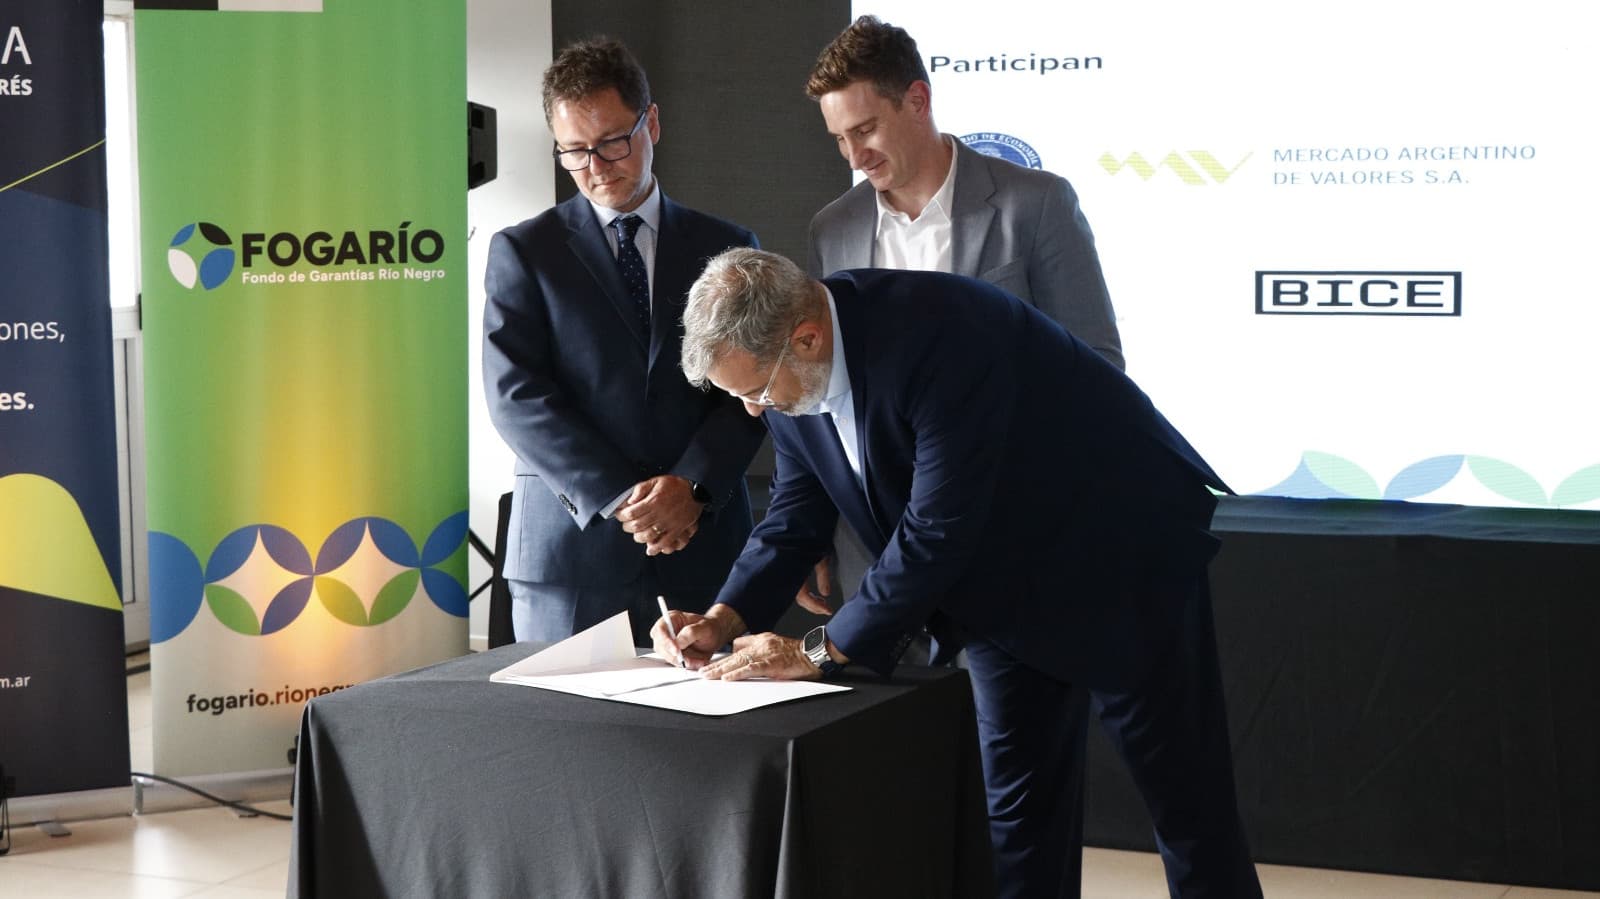
Esto puede incluir garantías de segundo orden, fondos de garantía estatal, avales de organismos empresariales, o aval de terceros. Cada instrumento reduce riesgo desde la perspectiva del acreedor, haciendo más viable la colocación crediticia. Para las pymes, significa que no necesariamente tienen que contar con propiedades inmuebles o flujos de caja históricos enormes para acceder a financiamiento.
Perspectivas de corto plazo para el sector
En los próximos meses, el éxito de estas medidas dependerá de varios factores. Primero, de la efectiva implementación operativa: que los bancos amplíen efectivamente sus criterios de otorgamiento y que las pymes conozcan las nuevas opciones disponibles. Segundo, de la estabilidad macroeconómica: si la inflación o las tasas de interés se disparan, el estímulo crediticio perderá efectividad. Tercero, de la respuesta del sector empresarial: que las pymes efectivamente demanden crédito e inviertan.
Lo que se espera es una reactivación gradual del ciclo de inversión privada en el segmento PyME, con impactos positivos en empleo, producción industrial y competitividad exportadora. Sin embargo, estas medidas por sí solas no garantizan crecimiento. Son una condición necesaria pero no suficiente para la recuperación sostenida de la actividad industrial argentina.