Río Negro apunta a fortalecer pymes mediante expansión crediticia
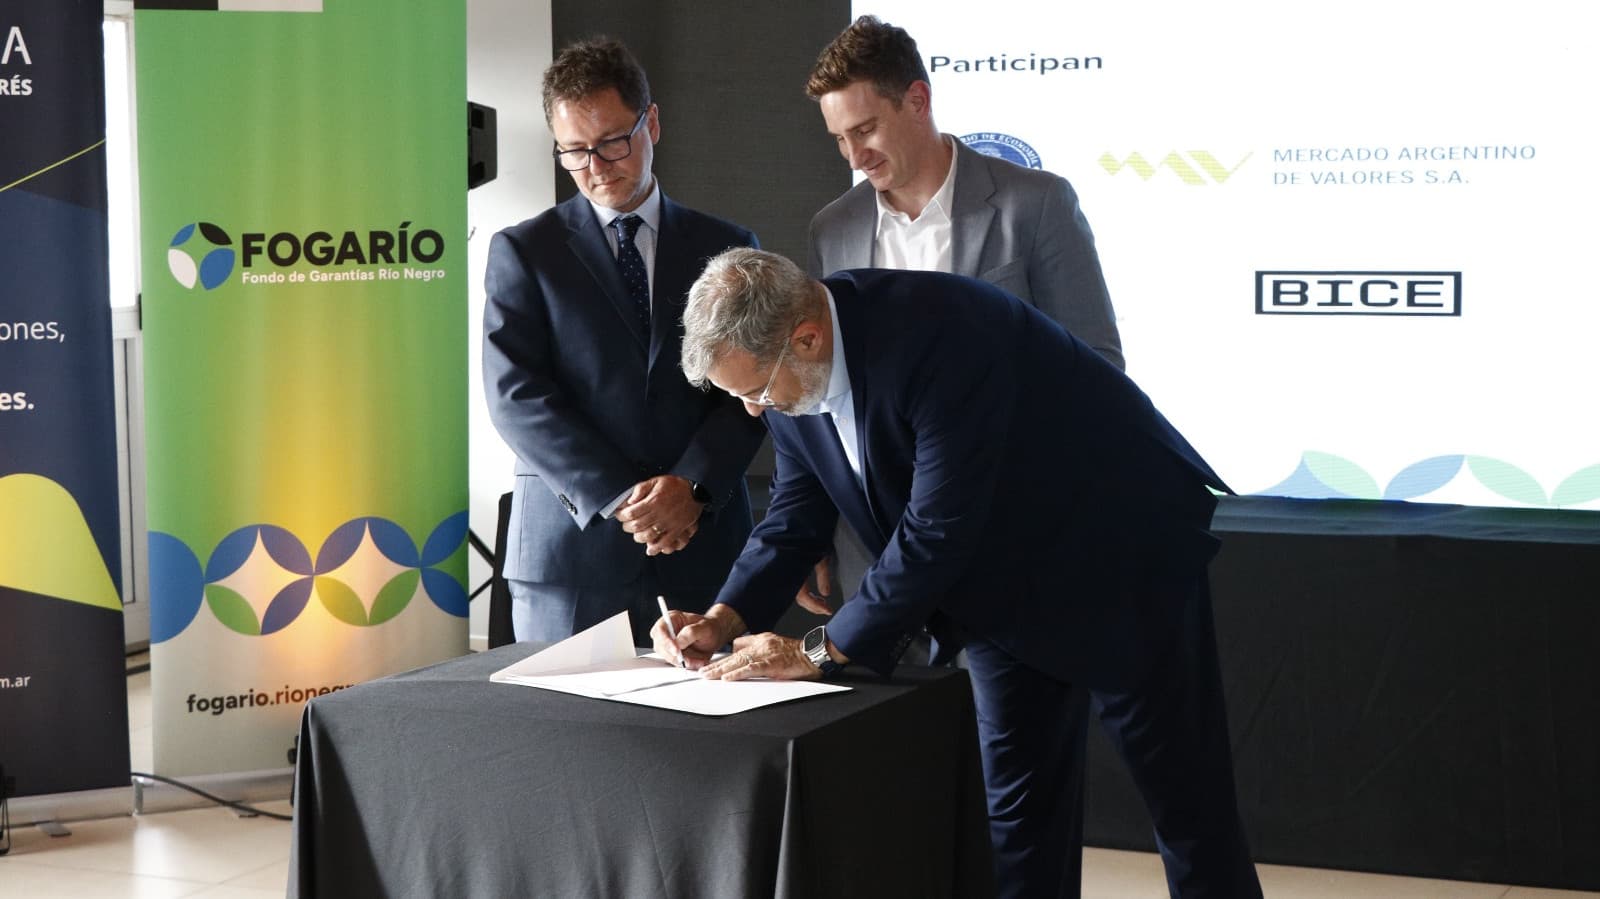
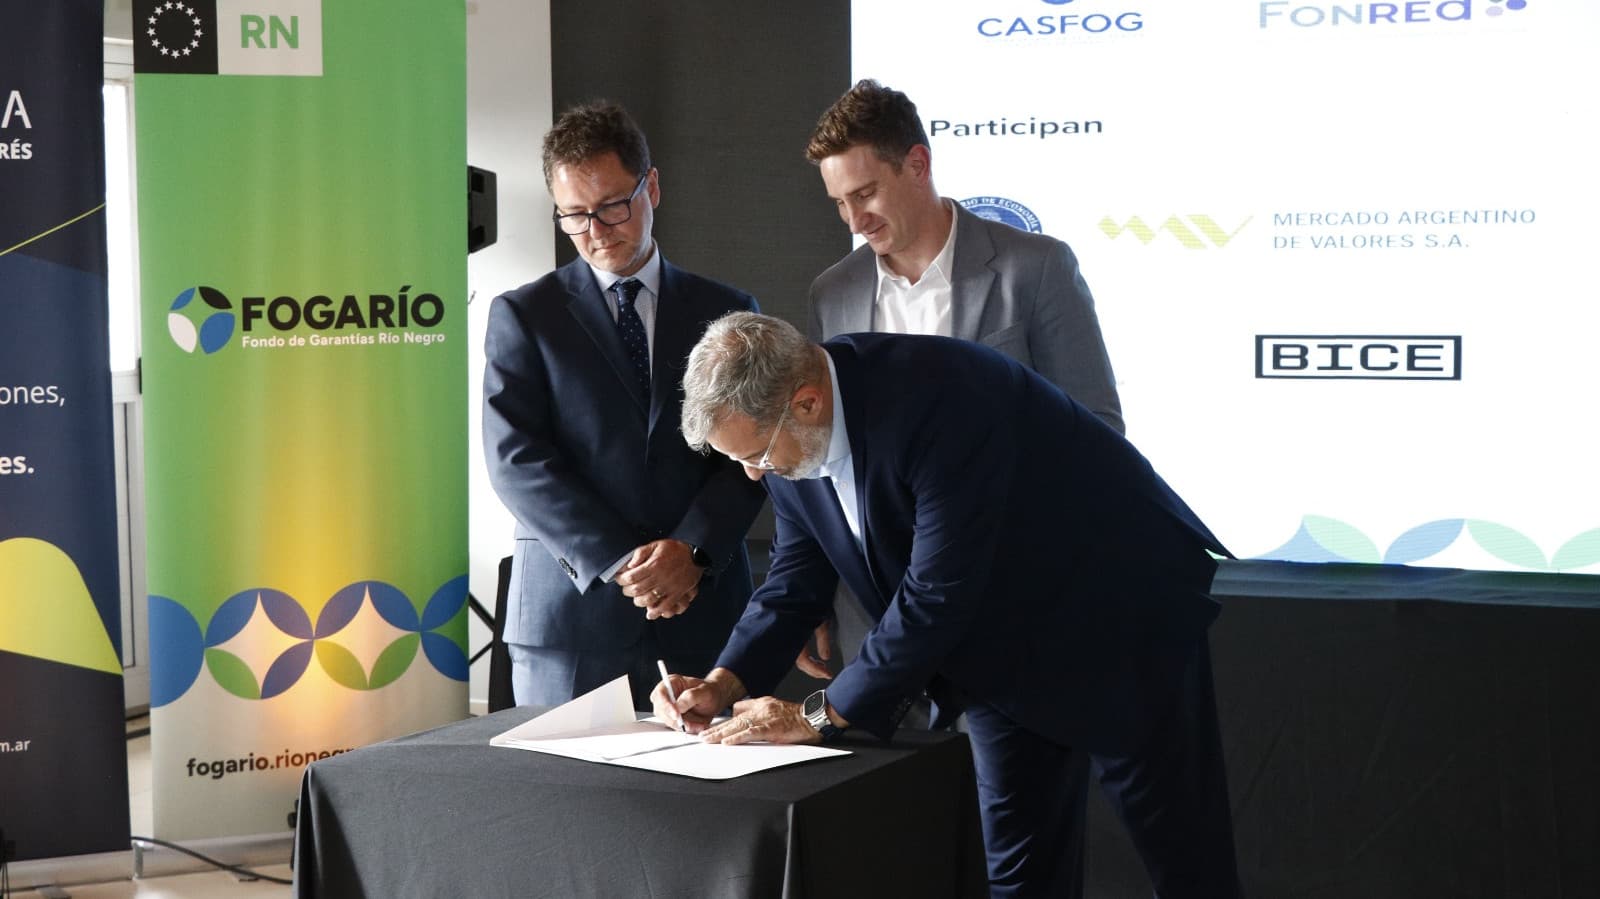
El Gobierno de Río Negro ha puesto en marcha una iniciativa orientada a ampliar las oportunidades de acceso al crédito para pequeñas y medianas empresas, en un movimiento que refleja la necesidad provincial de dinamizar su base productiva frente al actual contexto macroeconómico nacional. Esta medida se suma a los esfuerzos subnacionales por paliar el tradicional déficit de financiamiento que caracteriza al sector pyme argentino.
En un país donde el acceso al crédito para pequeñas y medianas empresas ha sido históricamente limitado —con tasas reales que frecuentemente se ubican fuera de los márgenes operacionales de estas firmas—, la expansión de líneas crediticias a nivel provincial cobra particular relevancia. Río Negro, como región con una base industrial diversificada que abarca desde sectores agropecuarios hasta manufactura y servicios, identifica en el acceso financiero un cuello de botella crítico para el crecimiento de sus pymes.
El desafío crediticio en el contexto pyme rioplatense
Las pequeñas y medianas empresas del país enfrentan sistemáticamente barreras de acceso al crédito que limitan su capacidad de expansión, reposición de equipamiento, compra de materia prima y retención de personal. Este problema, lejos de ser exclusivo de una provincia, representa una dificultad estructural que ha llevado a gobiernos subnacionales a diseñar soluciones complementarias a las políticas nacionales.
Río Negro, en particular, cuenta con un tejido pyme heterogéneo que incluye empresas vinculadas a fruticultura, manufactura regional, comercio y servicios. Para estos actores económicos, la disponibilidad de financiamiento a tasas accesibles es fundamental no solo para mantener operaciones, sino para invertir en modernización tecnológica y capacidad productiva.
Estrategia provincial de inclusión financiera
La ampliación de oportunidades crediticias anunciada por el Gobierno de Río Negro se inscribe en una lógica de política económica provincial que reconoce a las pymes como motores de empleo y generación de valor agregado. En provincias con menor densidad de sucursales bancarias y menos presencia de instituciones financieras especializadas, las medidas de crédito provincial —ya sea a través de fondos de garantía, líneas de financiamiento directo o convenios con bancos privados— cumplen un rol insustituible.
Esta estrategia local es especialmente relevante considerando que las pymes representan la gran mayoría de establecimientos industriales en Argentina. Según datos que recaba habitualmente el INDEC, pequeñas y medianas empresas concentran una porción mayoritaria del empleo privado fuera de grandes conglomerados. En Río Negro, donde la estructura productiva no está dominada por megaempresas, las pymes definen en gran medida la dinámica de inversión, empleo y dinamismo regional.
Impacto en el tejido productivo rionegrino
La expansión crediticia provincial tiene el potencial de facilitar varios tipos de inversiones: compra de maquinaria, capacitación de personal, mejora de infraestructura y capital de trabajo para operaciones estacionales o ciclos de producción extendidos. En sectores como la fruticultura, donde la estacionalidad es pronunciada, el acceso a crédito de corto plazo para financiar cosechas es particularmente crítico.
Para ejecutivos pyme y emprendedores rioplatenses, la disponibilidad de líneas crediticias a condiciones predecibles tiene un efecto multiplicador: permite proyectar inversiones sin depender exclusivamente de flujos de caja internos, reduce la presión sobre capital propio y amplía la capacidad de maniobra en ciclos económicos volátiles como los que atraviesa Argentina desde hace años.
Vincularidad con políticas nacionales y riesgos macroeconómicos
Si bien las iniciativas provinciales de crédito son valiosas, su efectividad depende también del contexto macroeconómico nacional. Las tasas de inflación, los niveles de devaluación, la política monetaria del Banco Central y el costo del dinero en los mercados de crédito privados condicionan el margen de acción de los gobiernos provinciales. Líneas crediticias a tasas subsididas, si no se diseñan con cuidado, pueden generar asimetrías o distorsiones si los rendimientos esperados de las inversiones pyme se erosionan rápidamente por volatilidad cambiaria o inflacionaria.
Esto explica por qué gobiernos subnacionales —como el de Río Negro— deben calibrar cuidadosamente las tasas, plazos y condiciones de acceso a sus líneas de crédito, asegurando que no sean demasiado onerosas para el empresario pyme, pero tampoco insostenibles fiscalmente para las arcas provinciales.
Perspectiva para el mediano plazo
La expansión crediticia anunciada por Río Negro forma parte de una tendencia creciente de gobiernos provinciales que buscan compensar las limitaciones del acceso crediticio nacional mediante instrumentos subnacionales. En los próximos trimestres, será relevante seguir cómo se ejecutan estas líneas, cuál es la tasa de absorción por parte de pymes locales, y si realmente se traduce en inversión productiva o capital de trabajo. También será clave monitorear si esta medida se mantiene ante posibles restricciones fiscales provinc