Nuevo León: el crédito a pymes tira al alza con un salto de 28%
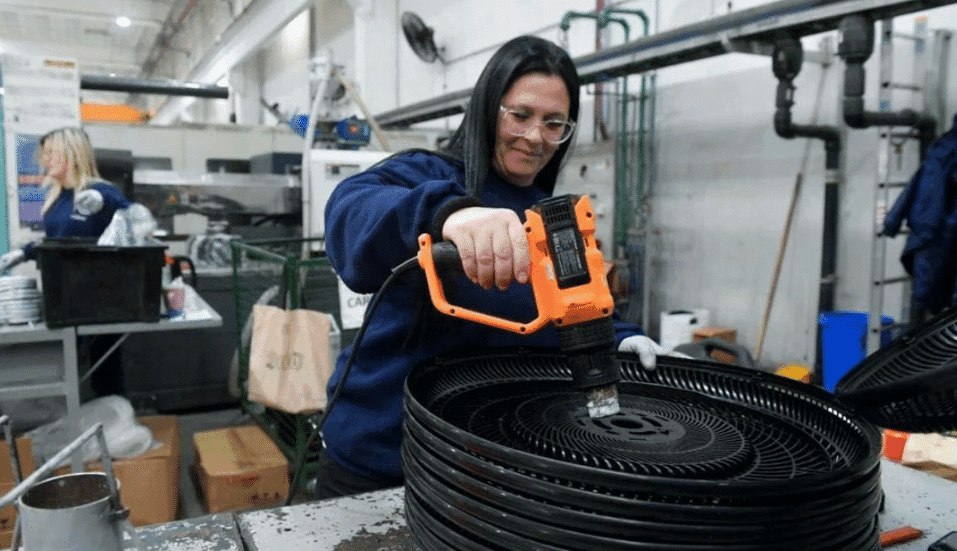
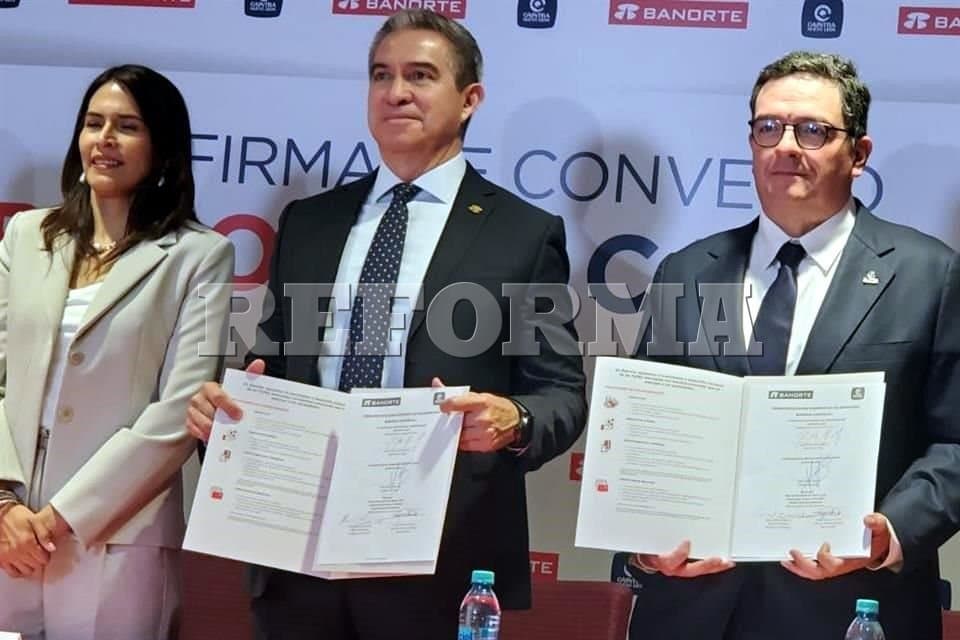
Las pequeñas y medianas empresas de Nuevo León están teniendo mayor acceso al crédito. El financiamiento a pymes en la provincia creció 28%, un indicador que refuerza la tesis de recuperación en el mercado de capitales y muestra que las instituciones financieras están dispuestas a asumir riesgo crediticio en el segmento PyME, históricamente el más golpeado en ciclos de contracción económica.
Este dinamismo en la disponibilidad de crédito es especialmente relevante porque llega en un momento donde la industria argentina enfrenta presiones macroeconómicas y donde las pymes, que representan más del 99% del tejido empresarial nacional, requieren permanentemente capital de trabajo para sostener operaciones, inversiones y nómina salarial.
¿Qué significa este crecimiento para las pymes mexicanas?
En contexto, Nuevo León es uno de los polos industriales más importantes de México, con presencia significativa en sectores de autopartes, manufactura, alimentos y servicios. Que el crédito a pymes crezca a este ritmo (28%) sugiere que hay confianza en la capacidad de repago de las empresas locales y que los bancos están ajustando sus estándares de riesgo al alza.
Para una pyme típica de la región, esto se traduce en: mejor acceso a líneas de capital de trabajo, posibilidad de renovar equipamiento, invertir en tecnología o ampliar operaciones sin depender exclusivamente de autofinanciamiento. En el contexto de presiones inflacionarias y competencia global creciente, esa flexibilidad financiera es crítica para mantener márgenes y productividad.
Dinámicas del mercado crediticio PyME en la región
El crecimiento del 28% en crédito a pymes no ocurre en el vacío. Generalmente, este tipo de expansión está correlacionada con:
- Mejora en indicadores de recuperación económica — cuando las expectativas de crecimiento suben, los bancos liberan crédito con mayor facilidad.
- Caída en tasas de incumplimiento — si aumenta el crédito es porque el historial de repagos del segmento PyME se ve saludable.
- Mayor liquidez en el sistema financiero — hay fondos disponibles en instituciones bancarias dispuestos a colocar en créditos pyme.
En el caso de Nuevo León, estado con gran tradición empresarial y manufacturera, es probable que estos factores se combinen: la región tiene pymes con track record crediticio consolidado, instituciones financieras regionales y nacionales que compiten por el mercado, y sectores con demanda sostenida (autopartes, manufactura, agroindustria).
Impacto para empresarios y trabajadores
Desde la perspectiva de los empresarios PyME, este crecimiento crediticio reduce el costo de oportunidad de buscar financiamiento. En lugar de depender de fondos internos o de prestamistas informales, pueden acceder a crédito bancario a tasas reguladas y con plazos manejables.
Para los trabajadores, el efecto es indirecto pero real: pymes con acceso a más crédito tienen mayor capacidad para invertir en capacitación, incrementar remuneraciones competitivas, invertir en seguridad laboral y crear empleo neto. Históricamente, las pymes son generadoras de empleo en América Latina, así que cualquier factor que les facilite acceso a capital de trabajo impacta positivamente en dinamismo laboral.
Para sindicatos y negociadores gremiales, este dato es relevante en discusiones sobre paritarias y mejoras salariales: pueden alegar que el segmento PyME tiene mayores márgenes de maniobra financiera para absorber incrementos de costos laborales cuando hay crecimiento crediticio.
Contexto macroeconómico y tendencias futuras
A nivel agregado, el crecimiento del crédito a pymes en Nuevo León debe evaluarse dentro de la dinámica económica más amplia. En economías en recuperación, es común ver que el segmento PyME sea el último en acceder a crédito (porque es percibido como más riesgoso) pero también el primero en responder cuando hay estímulo crediticio. Un salto del 28% indica que ya pasó la fase más restrictiva y que hay reactivación en curso.
Para los próximos trimestres, el desafío será: ¿se sostiene este ritmo de crecimiento crediticio o fue un rebote puntual? Si es sostenible, las pymes tendrán fundamentos más sólidos para invertir en innovación y mejorar competitividad. Si es puntual, podrían enfrentar restricciones nuevamente cuando se normalice la oferta crediticia.
La pregunta también incluye qué pasa con las tasas de interés: un crecimiento del 28% puede deberse a mayor volumen de operaciones o a mayor tasa promedio (pymes pagando más por el crédito). Si es lo segundo, el alivio financiero sería menor al que sugiere el número en superficie. Lo que importará seguir de cerca es si este aumento de crédito se traduce en inversión real, empleo y productividad, o si simplemente financia consumo y capital de trabajo sin dinamismo estructural.
Perspectiva: ¿qué esperar en los próximos meses?
En el corto plazo (próximos 3-6 meses), cabe esperar que este dinamismo crediticio se mantenga si las condiciones macroeconómicas no se deterioran. Las pymes de Nuevo León tienen oportunidad de aprovechar esta ventana de acceso a financiamiento para posicionarse mejor en mercados competitivos y acelerar proyectos que tenían en cartera.
Sin embargo, como se trata de un contexto económico global y regional volátil, es prudente que los empresarios PyME usen este crédito de forma estratégica, priorizando inversiones en productividad y tecnología antes que en expansión especulativa. Los bancos, por su parte, deberán mantener estándares rigurosos de due diligence para evitar que un boom crediticio termine en cartera problemática.