Reorganización estratégica del financiamiento productivo en Salta
El Ministerio de Producción y Minería de Salta ha concretado una reorganización integral de sus líneas de financiamiento productivo, con el propósito explícito de ampliar el acceso a créditos entre emprendedores y pequeñas empresas que enfrentan dificultades para acceder al sistema bancario tradicional. La medida representa un reordenamiento de herramientas que ya existían pero que, según explicaron las autoridades, requerían actualización en su funcionamiento y documentación para optimizar su alcance territorial.
Carlos Mateo, coordinador general del Ministerio de Producción y Minería, explicó la lógica detrás de esta iniciativa: "Es justamente para atender circunstancias de pequeños emprendedores que no pueden acceder al crédito bancario". Esta declaración sintetiza el desafío que enfrenta el tejido productivo provincial, donde una porción significativa de emprendedores encuentra barreras de acceso en la banca formal, obligándolos a recurrir a mecanismos alternativos de financiamiento o, simplemente, a suspender proyectos viables.
Estructura de financiamiento por estratos: desde microcréditos hasta grandes inversiones
El nuevo esquema propuesto por la provincia establece una clasificación tripartita de montos de financiamiento que busca cubrir el espectro completo del tejido empresarial. La primera categoría corresponde a microemprendimientos con créditos de hasta $3 millones, dirigida a emprendedores incipientes y negocios muy pequeños. Una segunda franja incluye financiamiento entre $3 y $15 millones, destinada a pymes que requieren capital de trabajo o inversión en activos productivos. La tercera categoría, con montos superiores a $15 millones, canaliza recursos a través del Consejo Federal de Inversiones (CFI) y del Fondo Provincial de Inversiones (amparado por la Ley 8086), para empresas de mayor tamaño que buscan expansión o reconversión tecnológica.
Esta segmentación permite una asignación más eficiente de recursos y responde a la realidad diversa del empresariado salteño, donde conviven desde comerciantes y prestadores de servicios con bajos requerimientos de capital, hasta industrias manufactureras y agroindustriales que necesitan inversiones significativas para permanecer competitivas.
El rol crítico de los municipios como puente entre emprendedores y el Estado
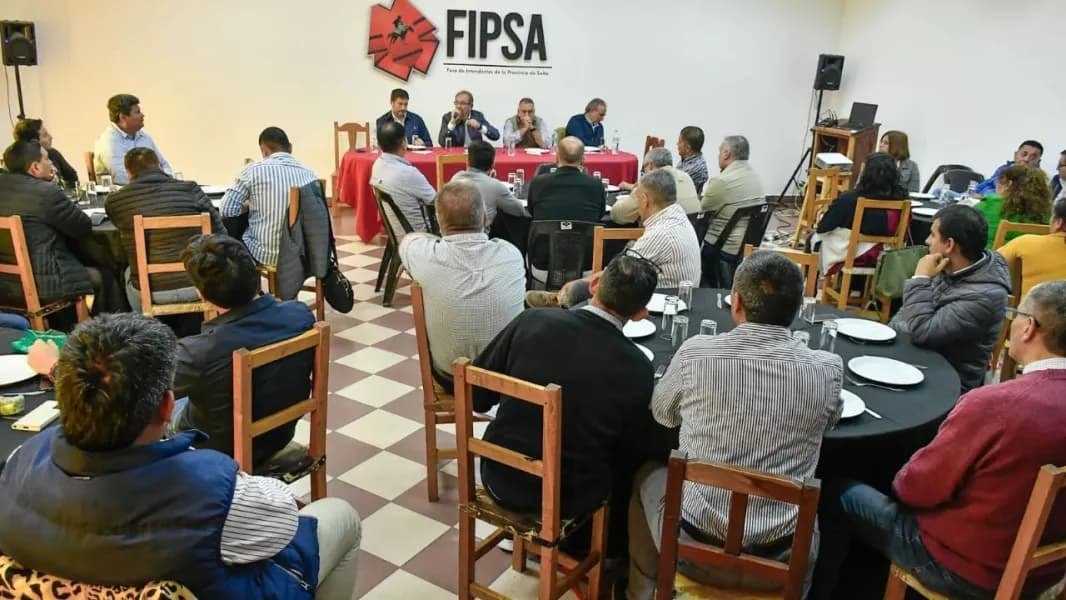
Un elemento innovador de esta reorganización es la descentralización territorial a través de los gobiernos municipales. El Ministerio ha establecido que cada municipio designe a una persona para actuar como orientadora y punto de contacto entre los emprendedores interesados y la Unidad de Financiamiento Productivo provincial. Este modelo busca reducir barreras de información y trámite, acercando las líneas de crédito a los territorios donde realmente operan los emprendedores.
Mateo enfatizó esta estrategia afirmando: "Lo que hemos tratado de hacer es darle hegemonía a todos los municipios". Sin embargo, las autoridades reconocen que existen diferencias importantes entre municipios en el uso de estas herramientas de financiamiento, lo que sugiere que la capacitación y seguimiento de estos referentes municipales será crítico para garantizar que la iniciativa efectivamente llegue a los sectores más alejados del territorio provincial.
Financiamiento para pymes: un complemento necesario frente a la banca tradicional
La brecha entre el financiamiento que ofrece la banca privada y las necesidades reales del empresariado pequeño y mediano es una constante en la economía argentina. En Salta, como en el resto del país, muchas pymes enfrentan trabas para acceder a líneas de crédito: garantías insuficientes, historial crediticio limitado, falta de aval, o simplemente montos que el sistema bancario considera riesgosos o poco rentables. En este contexto, el rol de agencias públicas de financiamiento resulta insustituible.
El coordinador del Ministerio fue claro sobre los límites de la acción estatal: "No somos un banco, somos un Ministerio que asistimos en aquellos casos en los que el banco no lo deja pasar por la vereda". Esta frase sintetiza una realidad administrativa común en toda la región: las instituciones públicas de financiamiento no pretenden competir con la banca privada ni reemplazarla, sino llenar vacíos de mercado donde la actividad privada no llega por rentabilidad insuficiente o riesgo percibido.
Impacto esperado en el ecosistema de emprendedorismo salteño
Para el tejido productivo salteño, una reorganización de estas características puede tener efectos significativos. Primero, simplifica y reduce la información asimétrica: un emprendedor en un municipio pequeño tendrá ahora un contacto directo en su localidad, lo que reduce costos de transacción. Segundo, al ordenar las líneas por estratos de monto, se permite que cada perfil de empresa encuentre el instrumento más adecuado sin gestiones innecesarias. Tercero, la participación activa de municipios refuerza la dimensión territorial de la política pública, un aspecto frecuentemente descuidado en iniciativas provinciales que terminan concentrándose en capitales urbanas.
Para las PyMEs industriales y de servicios salteñas, esta disponibilidad de crédito productivo es especialmente relevante considerando el contexto macroeconómico actual, donde el acceso al financiamiento sigue siendo una de las principales restricciones al crecimiento y la inversión. Un empresario que consigue financiar circuito de capital de trabajo o una máquina de producción mediante estas líneas no solo resuelve una necesidad inmediata, sino que mejora su posición competitiva respecto a pares que quedan fuera del financiamiento.
Perspectivas de corto plazo: implementación y monitoreo
En los próximos meses, el éxito de esta reorganización dependerá fundamentalmente de la capacidad de implementación territorial. La designación de referentes municipales, su capacitación en procesos y requisitos, y la comunicación clara hacia el empresariado serán determinantes. Además, será necesario monitorear si la intención de "darle hegemonía a todos los municipios" se traduce efectivamente en una distribución equitativa del financiamiento entre zonas urbanas y rurales, y si los montos efectivamente otorgados alcanzan los topes anunciados o quedan reducidos por restricciones presupuestarias.
La reactivación del uso de estas herramientas también dependerá de factores externos: la evolución de las tasas de interés, la capacidad de pago de los emprendedores (que está directamente vinculada al ciclo económico provincial), y la claridad de requisitos documentales. Una línea de financiamiento bien diseñada pero compleja en trámites puede resultar inefectiva si desalienta a los solicitantes.
Asimismo, será importante que el Ministerio articule estas líneas con otras políticas de apoyo al emprendedorismo —capacitación, asesoramiento técnico, acceso a mercados— para que el financiamiento no sea un instrumento aislado sino parte de un ecosistema coherente de desarrollo productivo.